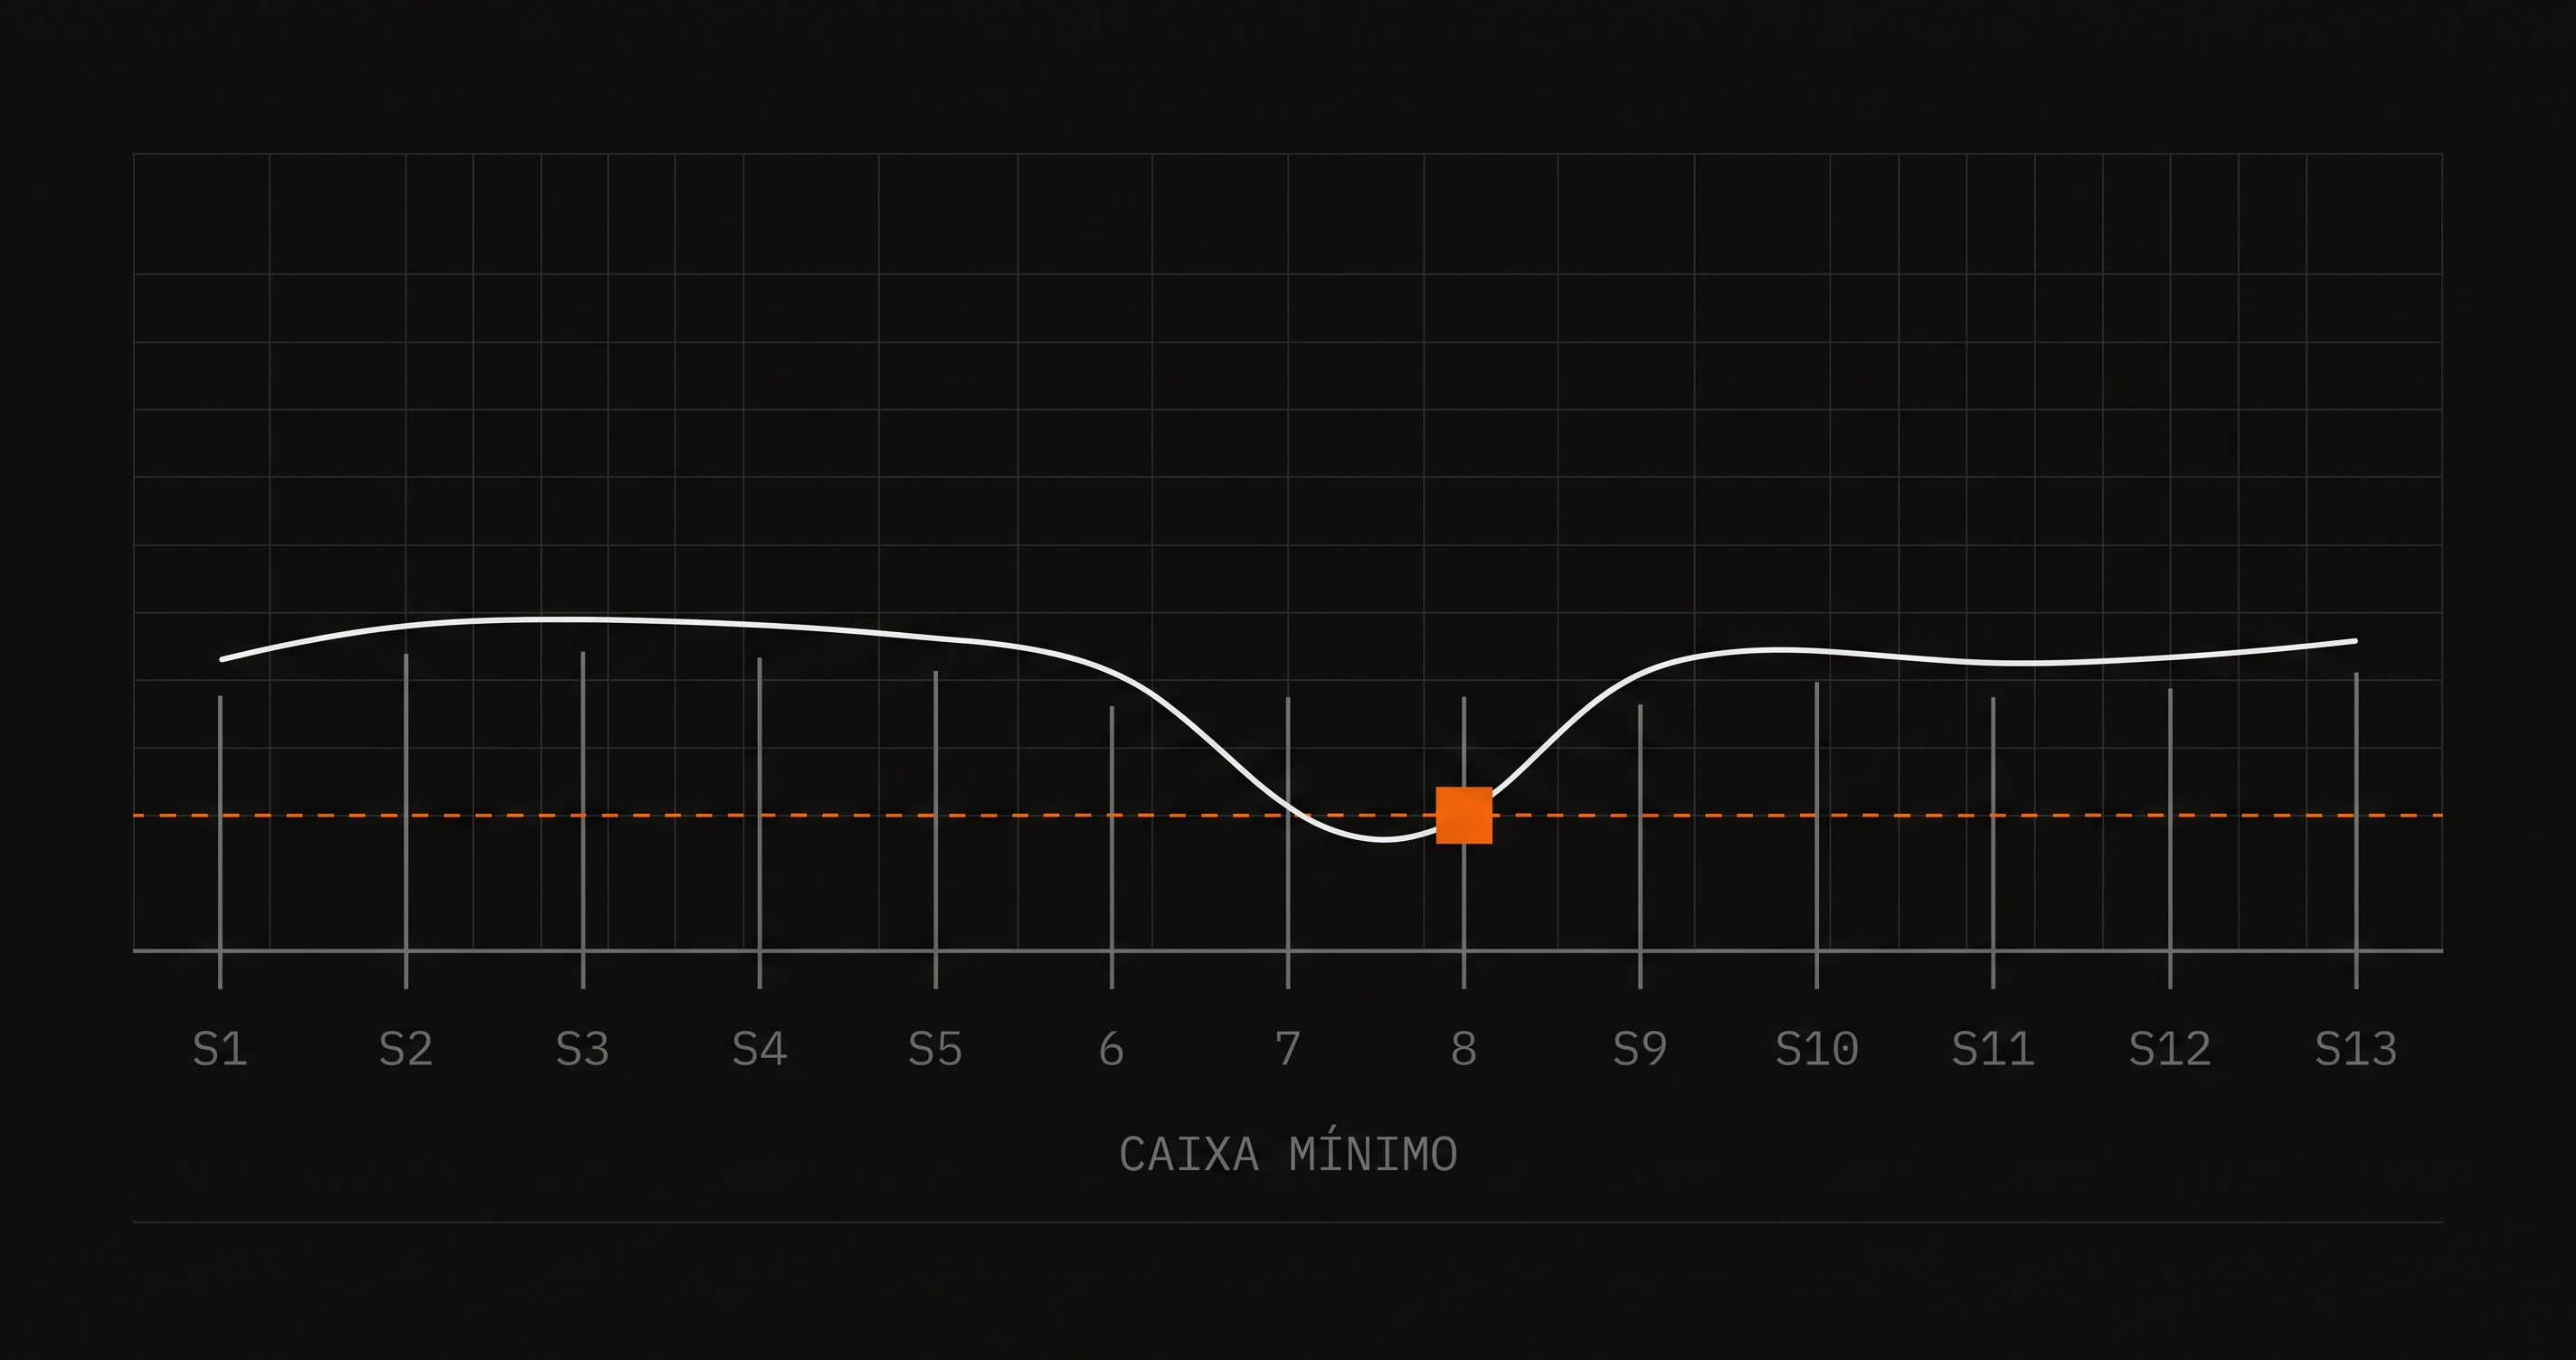
Um forecast de fluxo de caixa de 13 semanas é uma projeção semanal de entradas e saídas, em regime de caixa, atualizada toda semana com o horizonte rolando para frente. Treze semanas não é número mágico: é um trimestre, e é o prazo dentro do qual a tesouraria ainda consegue fazer alguma coisa a respeito do que enxerga. Além disso, a projeção vira exercício de orçamento — útil, mas outra ferramenta.
O problema que o DRE não resolve
A empresa fecha o mês com lucro e o tesoureiro passa a semana negociando prorrogação com fornecedor. Não há contradição nisso: resultado é competência, caixa é liquidação. Entre uma coisa e outra existem prazo de recebimento, cartão em D+30, imposto com vencimento próprio, folha em data fixa e parcela de dívida que não olha para margem.
O forecast de caixa existe para responder três perguntas que o resultado contábil não responde:
- Em que semana o saldo fica abaixo do caixa mínimo?
- Quanto falta, exatamente, e por quanto tempo?
- Qual alavanca resolve — antecipar recebível, esticar fornecedor, sacar linha — e a que custo?
Note que as três são perguntas de semana, não de mês. Fechamento mensal positivo convive tranquilamente com aperto na segunda e na terceira semana. É por isso que a granularidade semanal não é preciosismo.
Método direto, sempre
Existe a tentação de partir do EBITDA e ajustar por variação de capital de giro. Funciona para explicar o passado e para conversa com investidor. Não funciona para decidir se paga o fornecedor na quinta.
Forecast de tesouraria é método direto: cada linha é um recebimento ou pagamento com data provável de liquidação. A diferença prática é a fonte — o direto se alimenta de títulos em aberto e de calendários, não de contas de resultado.
A estrutura do modelo
Colunas: 13 semanas, com a semana corrente na primeira posição. Linhas agrupadas em cinco blocos.
Saldo inicial
Posição consolidada de todas as contas e aplicações de liquidez imediata na segunda-feira. Este é o único número do modelo que precisa ser exato — ele vem do extrato, não de estimativa.
Entradas
- Carteira de recebíveis por vencimento, ajustada pelo comportamento histórico de atraso — não pela data contratual, que é ficção otimista.
- Cartão e adquirentes, pelo cronograma de liquidação de cada bandeira e prazo.
- Vendas ainda não faturadas nas semanas mais distantes, com base em pedido em carteira e sazonalidade.
- Antecipações e desconto de duplicata, separados do recebimento normal. Antecipação não é entrada nova: é entrada trazida do futuro, e quem não separa uma linha da outra acaba antecipando duas vezes o mesmo recebível na projeção.
Saídas
- Fornecedores, por título em aberto e por compras previstas.
- Folha e encargos, em datas fixas, com os eventos extraordinários já posicionados — férias, rescisões, décimo terceiro, dissídio.
- Impostos, pelo calendário de vencimento. Cada tributo tem sua data, e agrupar tudo em "impostos" numa linha só é o erro mais comum do modelo.
- Serviço da dívida, pelo cronograma dos contratos — principal e juros separados.
- Capex e não recorrentes, em linha própria, porque são exatamente os itens que a diretoria vai querer adiar quando a projeção apertar.
Saldo final e caixa mínimo
Saldo final da semana e, abaixo dele, a linha de caixa mínimo — o piso operacional definido em política. A leitura do modelo inteiro se resume a uma pergunta: em qual coluna a primeira linha cruza a segunda?
Linhas de contingência
Limites disponíveis por banco, capacidade de antecipação e prazo de acionamento de cada uma. Sem isso, o forecast mostra o buraco mas não mostra a saída.
De onde vem cada dado
Aqui está o trabalho real. A estrutura acima qualquer um monta em uma tarde; o que consome tempo é alimentá-la toda semana.
| Bloco | Origem | Frequência |
|---|---|---|
| Saldo inicial | Extratos bancários (OFX, CNAB 240 ou API) | Diária |
| Recebíveis | Contas a receber do ERP | Diária |
| Adquirentes | Agenda de recebíveis das credenciadoras | Diária |
| Fornecedores | Contas a pagar do ERP | Diária |
| Folha | Sistema de RH | Mensal |
| Impostos | Apuração fiscal e calendário | Mensal |
| Dívida | Cronograma dos contratos | Na contratação |
| Vendas futuras | Pedido em carteira e área comercial | Semanal |
Repare que quase tudo já existe em sistema. O gargalo não é falta de dado — é a exportação manual, o tratamento na planilha e a colagem no modelo, repetidos toda segunda-feira. É exatamente o tipo de rotina que tratamos em projetos de tesouraria: a estrutura do forecast é do tesoureiro, a coleta é da máquina.
As 13 semanas não têm a mesma qualidade
Trate o horizonte em três faixas, porque a natureza do dado muda:
- Semanas 1 a 4 — quase certeza. Praticamente tudo já é título em aberto com vencimento conhecido. Erro aqui significa problema de dado, não de premissa.
- Semanas 5 a 8 — mistura. Carteira existente convive com faturamento ainda não emitido. Aqui entram as premissas de conversão e de atraso.
- Semanas 9 a 13 — modelo. Predomina projeção baseada em histórico e pipeline. Serve para antecipar tendência e prazo de ação, não para decidir pagamento.
Quem cobra a mesma precisão da semana 12 e da semana 2 acaba desacreditando o modelo inteiro por um motivo errado.
Medir acurácia é o que separa forecast de chute organizado
Toda semana, ao rolar o horizonte, congele o que havia sido projetado e compare com o realizado. Três medidas bastam:
- Erro do saldo final por semana projetada — quanto errou a semana 1, a 2, a 4, ao longo dos últimos meses. É a curva que mostra até onde seu modelo é confiável.
- Erro por bloco — separando entradas de saídas. Saída costuma ser previsível; se o erro está lá, o problema é de processo interno, não de mercado.
- Viés — o erro é aleatório ou sempre para o mesmo lado? Forecast otimista de forma sistemática é pior que forecast impreciso, porque induz decisão errada com confiança.
Suponha um modelo que erra 4% na semana 1 e 15% na semana 8 — números ilustrativos. Isso não é um modelo ruim; é um modelo cujo limite de decisão está por volta da semana 6. Saber disso vale mais do que perseguir precisão impossível no fim do horizonte.
O ritual semanal
Forecast de caixa é rotina, não projeto. O desenho que funciona costuma ser:
- Segunda de manhã: saldos e posições atualizados, carteira de recebíveis e títulos a pagar importados.
- Revisão de premissas: o que mudou desde a semana passada — pedido grande, atraso relevante de cliente, decisão de investimento.
- Comparação projetado × realizado da semana que fechou, com explicação dos desvios materiais.
- Rolagem: a semana 1 sai, uma nova semana 13 entra.
- Distribuição: a posição vai para CFO e diretoria com os pontos de atenção destacados.
Quando a coleta é automática, esse ciclo cabe em uma manhã e sobra tempo para a parte que importa — decidir o que fazer com o que o modelo mostrou. Quando é manual, consome a semana e chega desatualizado. É a diferença entre um relatório e uma ferramenta de decisão.
Erros que aparecem com frequência
- Usar data contratual de recebimento. Se o cliente historicamente paga com atraso, projetar pela data do boleto é projetar um caixa que não vai existir.
- Antecipação sem baixa. Recebível antecipado que permanece na projeção da semana original vira dinheiro contado duas vezes.
- Uma linha só de impostos. Vencimentos diferentes viram um pico artificial numa semana e um vazio em outra.
- Modelo que ninguém revisa contra o realizado. Sem medição de erro, não há como saber se melhorou.
- Planilha com dono único. Se o forecast só roda quando uma pessoa específica está presente, ele é um risco operacional, não um controle.
Do Excel à rotina automatizada
Não há problema em o modelo viver no Excel — o problema é a alimentação manual. O caminho que costuma resolver: extração automática do ERP e dos bancos, tratamento em Python ou KNIME, o modelo consumindo dado pronto e a distribuição do resultado por rotina agendada, seja em planilha, seja em Power BI.
Isso conversa diretamente com duas frentes vizinhas: a qualidade da carteira em contas a pagar e receber, que é o insumo do forecast, e o desenho das integrações em automação financeira, que é o que faz o dado chegar sozinho.
Na WIIP, começamos mapeando de onde vem cada linha do modelo antes de automatizar qualquer coisa — é isso que revela se o gargalo está no dado, no processo ou na premissa. Se quiser estruturar ou automatizar o seu forecast, fale com a gente.
O que é um forecast de fluxo de caixa de 13 semanas?
Por que 13 semanas e não 12 ou 6 meses?
Qual a diferença entre método direto e indireto?
Qual acurácia esperar de um forecast de 13 semanas?
Dá para fazer forecast de caixa sem sair do Excel?
Caixa mínimo não é um número redondo escolhido pela diretoria: é o resultado de três parcelas calcu…
→Conciliação bancária automatizada: como parar de casar extrato e ERP na mãoConciliação bancária é problema de chave, tolerância e regra — não de esforço. Com extrato estrutur…