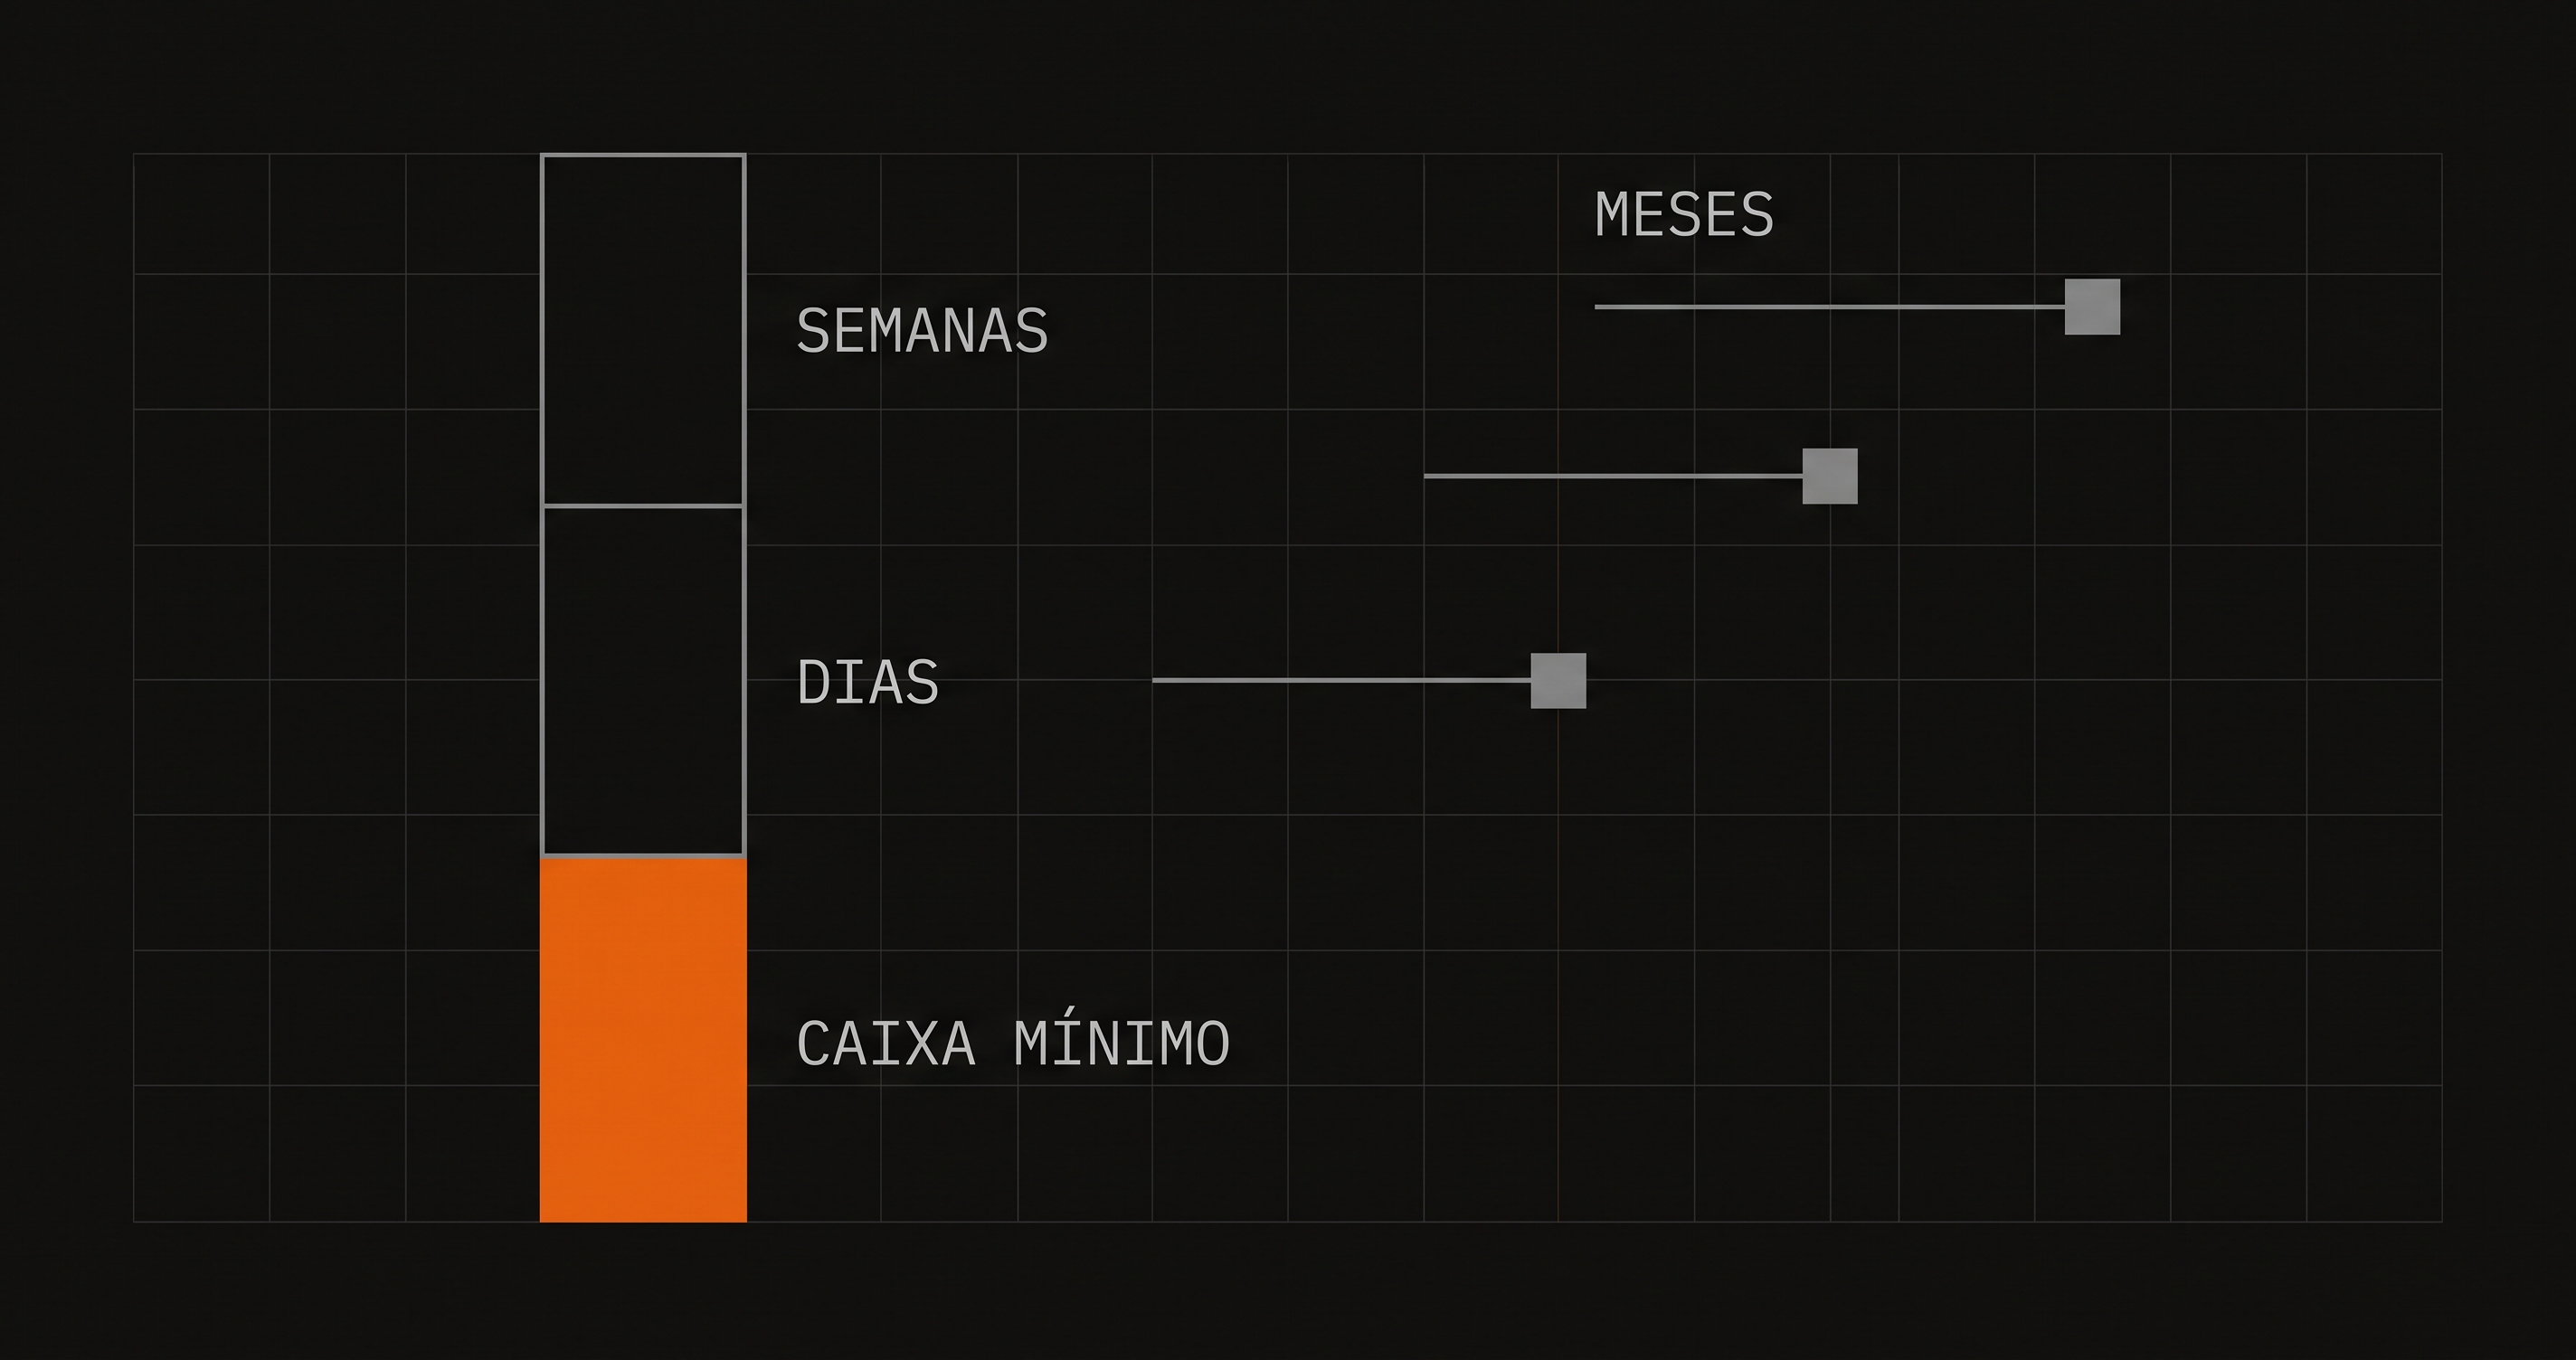
Caixa mínimo é a soma de três parcelas calculáveis: quantos dias de desembolso operacional a empresa precisa cobrir, quanta folga o histórico de volatilidade do fluxo exige, e quais compromissos rígidos vencem no horizonte. O que sobra acima desse piso não deveria ficar em conta corrente — mas também não deveria ir para qualquer aplicação, e sim para a que casa com a data provável de uso. Definir os dois lados dessa conta é o que separa gestão de caixa de guardar dinheiro.
Por que o número redondo não serve
Em muitas empresas o caixa mínimo é um valor definido anos atrás, redondo, que ninguém revisou. Ele tem duas formas de estar errado, e as duas custam caro.
Se está alto demais, a empresa carrega recurso ocioso em conta corrente enquanto paga juros em capital de giro — situação mais comum do que parece, e que só fica visível quando alguém compara o saldo médio com o custo da dívida de curto prazo.
Se está baixo demais, a tesouraria vive de antecipação de recebível e cheque especial, que são as formas mais caras de financiamento disponíveis. O custo aparece pulverizado em taxas e não em uma linha de despesa financeira que chame atenção.
Nos dois casos o problema é o mesmo: o piso não foi derivado do fluxo real da empresa.
As três parcelas do caixa mínimo
1. Cobertura operacional
Quantos dias de desembolso a empresa precisa conseguir honrar mesmo se as entradas travarem. A base é o desembolso operacional médio diário — folha, fornecedores, impostos e despesas recorrentes, sem capex e sem serviço da dívida, que entram na terceira parcela.
O número de dias vem de duas perguntas concretas: quanto tempo leva para a empresa perceber que as entradas travaram, e quanto tempo leva para acionar uma alternativa de funding. A soma dos dois é o piso lógico da cobertura.
2. Volatilidade do fluxo
Cobertura média não protege contra a semana ruim. Esta parcela responde a quanto o caixa realizado costuma desviar do projetado.
Se você mantém forecast de 13 semanas com histórico de acurácia, o dado já existe: o desvio observado entre projetado e realizado, semana a semana, ao longo dos últimos meses. Sem esse histórico, dá para partir da dispersão do saldo semanal do último ano — pior, mas utilizável.
A lógica é a mesma de qualquer dimensionamento de buffer: quanto mais volátil e menos previsível o fluxo, maior a folga necessária. Empresa com receita recorrente e base pulverizada de clientes precisa de menos que empresa com quatro clientes grandes e faturamento sazonal.
3. Compromissos rígidos do horizonte
Desembolsos que não se negociam e que não seguem o ritmo operacional: parcela de dívida, imposto de valor relevante, folha de décimo terceiro, capex já contratado. Eles entram pelo valor e pela data.
Esta parcela é a única que muda de mês para mês de forma previsível — e é por isso que caixa mínimo não deveria ser um número fixo o ano inteiro. Em mês com vencimento pesado, o piso sobe.
O papel das linhas de crédito
Limite disponível reduz a necessidade de piso, com duas ressalvas que precisam estar escritas na política. Primeira: limite não comprometido pode ser revisto pelo banco exatamente no momento em que a empresa mais precisa dele. Segunda: acionar leva tempo — formalização, garantia, liberação —, e caixa mínimo existe para cobrir o intervalo até o dinheiro entrar.
A prática razoável é considerar apenas linhas comprometidas ou de acionamento comprovadamente rápido, e mesmo assim com desconto.
O que fazer com a sobra
Definido o piso, a pergunta muda: o que fazer com o excedente. E a resposta começa por classificar o recurso por quando ele provavelmente será usado — não por qual aplicação está pagando mais.
Camada 1 — dias
Recurso que pode ser chamado a qualquer momento, sem aviso. Exige liquidez no mesmo dia. O critério aqui é disponibilidade e segurança do emissor, não rendimento. É o colchão que evita antecipação cara na sexta-feira.
Camada 2 — semanas
Recurso com uso provável em algumas semanas, identificado no forecast: um capex programado, um vencimento de imposto maior, a folha de décimo terceiro. Como a data é conhecida, o prazo da aplicação pode ser casado com ela.
Camada 3 — meses
Excedente estrutural, que não tem destino previsto no horizonte de planejamento. Aqui cabe discussão de prazo mais longo — e também a pergunta que a tesouraria deveria fazer antes de aplicar: se existe dívida com custo superior ao rendimento líquido da aplicação, o melhor uso do excedente é amortizar.
Essa comparação parece óbvia e é sistematicamente ignorada, porque aplicação e dívida costumam ser controladas em relatórios diferentes.
O que a política precisa dizer
Aplicação de caixa é decisão recorrente, e decisão recorrente sem critério escrito vira decisão pessoal. Uma política de aplicação enxuta precisa responder:
- Quais instrumentos são autorizados e quais estão vedados por decisão da empresa.
- Limite de concentração por instituição — quanto do caixa total pode estar em um único banco. Diversificação aqui é gestão de risco de contraparte, não busca de rendimento.
- Prazo máximo por camada e regra de casamento com a data de uso prevista.
- Alçadas — quem aprova o quê, e a partir de que valor sobe de nível.
- Frequência de revisão do próprio caixa mínimo. Trimestral costuma bastar; após mudança relevante de estrutura, imediata.
Essa política vive melhor junto do restante do arcabouço de gestão de riscos, porque as perguntas são as mesmas: qual exposição é aceitável, quem decide e como se reporta.
Como isso vira rotina
Caixa mínimo mal dimensionado costuma sobreviver porque recalculá-lo dá trabalho. Quando as três parcelas são calculadas a partir de dados que já existem, a revisão deixa de ser projeto.
O desenho que funciona: desembolso operacional diário vindo do histórico de pagamentos do ERP, volatilidade calculada sobre a série de erro do forecast, compromissos rígidos importados do cronograma de dívida e do calendário fiscal. Com isso, o piso se recalcula sozinho e a tesouraria discute o resultado em vez de montá-lo.
O mesmo vale para a sobra: com o forecast projetando saldo semana a semana e o piso conhecido, a decisão de aplicação passa a ser uma leitura do modelo — quanto excede, por quanto tempo, e portanto em qual camada entra.
Um ponto de atenção
Caixa mínimo é piso de segurança, não meta de acumulação. Empresa que cresce o saldo muito acima do necessário sem destino definido está tomando uma decisão de alocação de capital por omissão — e essa decisão deveria ser explícita, discutida com a diretoria, e não resultado de ninguém ter perguntado.
Na WIIP, tratamos dimensionamento de caixa como cálculo alimentado por dados que a empresa já tem, não como negociação de percepção. Se quiser estruturar isso na sua operação, veja a página de tesouraria ou fale com a gente.
Como calcular o caixa mínimo de uma empresa?
Quantos dias de caixa uma empresa deve manter?
Qual a diferença entre caixa mínimo e capital de giro?
Onde aplicar a sobra de caixa da empresa?
Linha de crédito pré-aprovada substitui caixa mínimo?
Conciliação bancária é problema de chave, tolerância e regra — não de esforço. Com extrato estrutur…
→Forecast de fluxo de caixa de 13 semanas: como montar, alimentar e medir a acuráciaTreze semanas é o horizonte em que a tesouraria ainda consegue agir: dá tempo de renegociar prazo, …