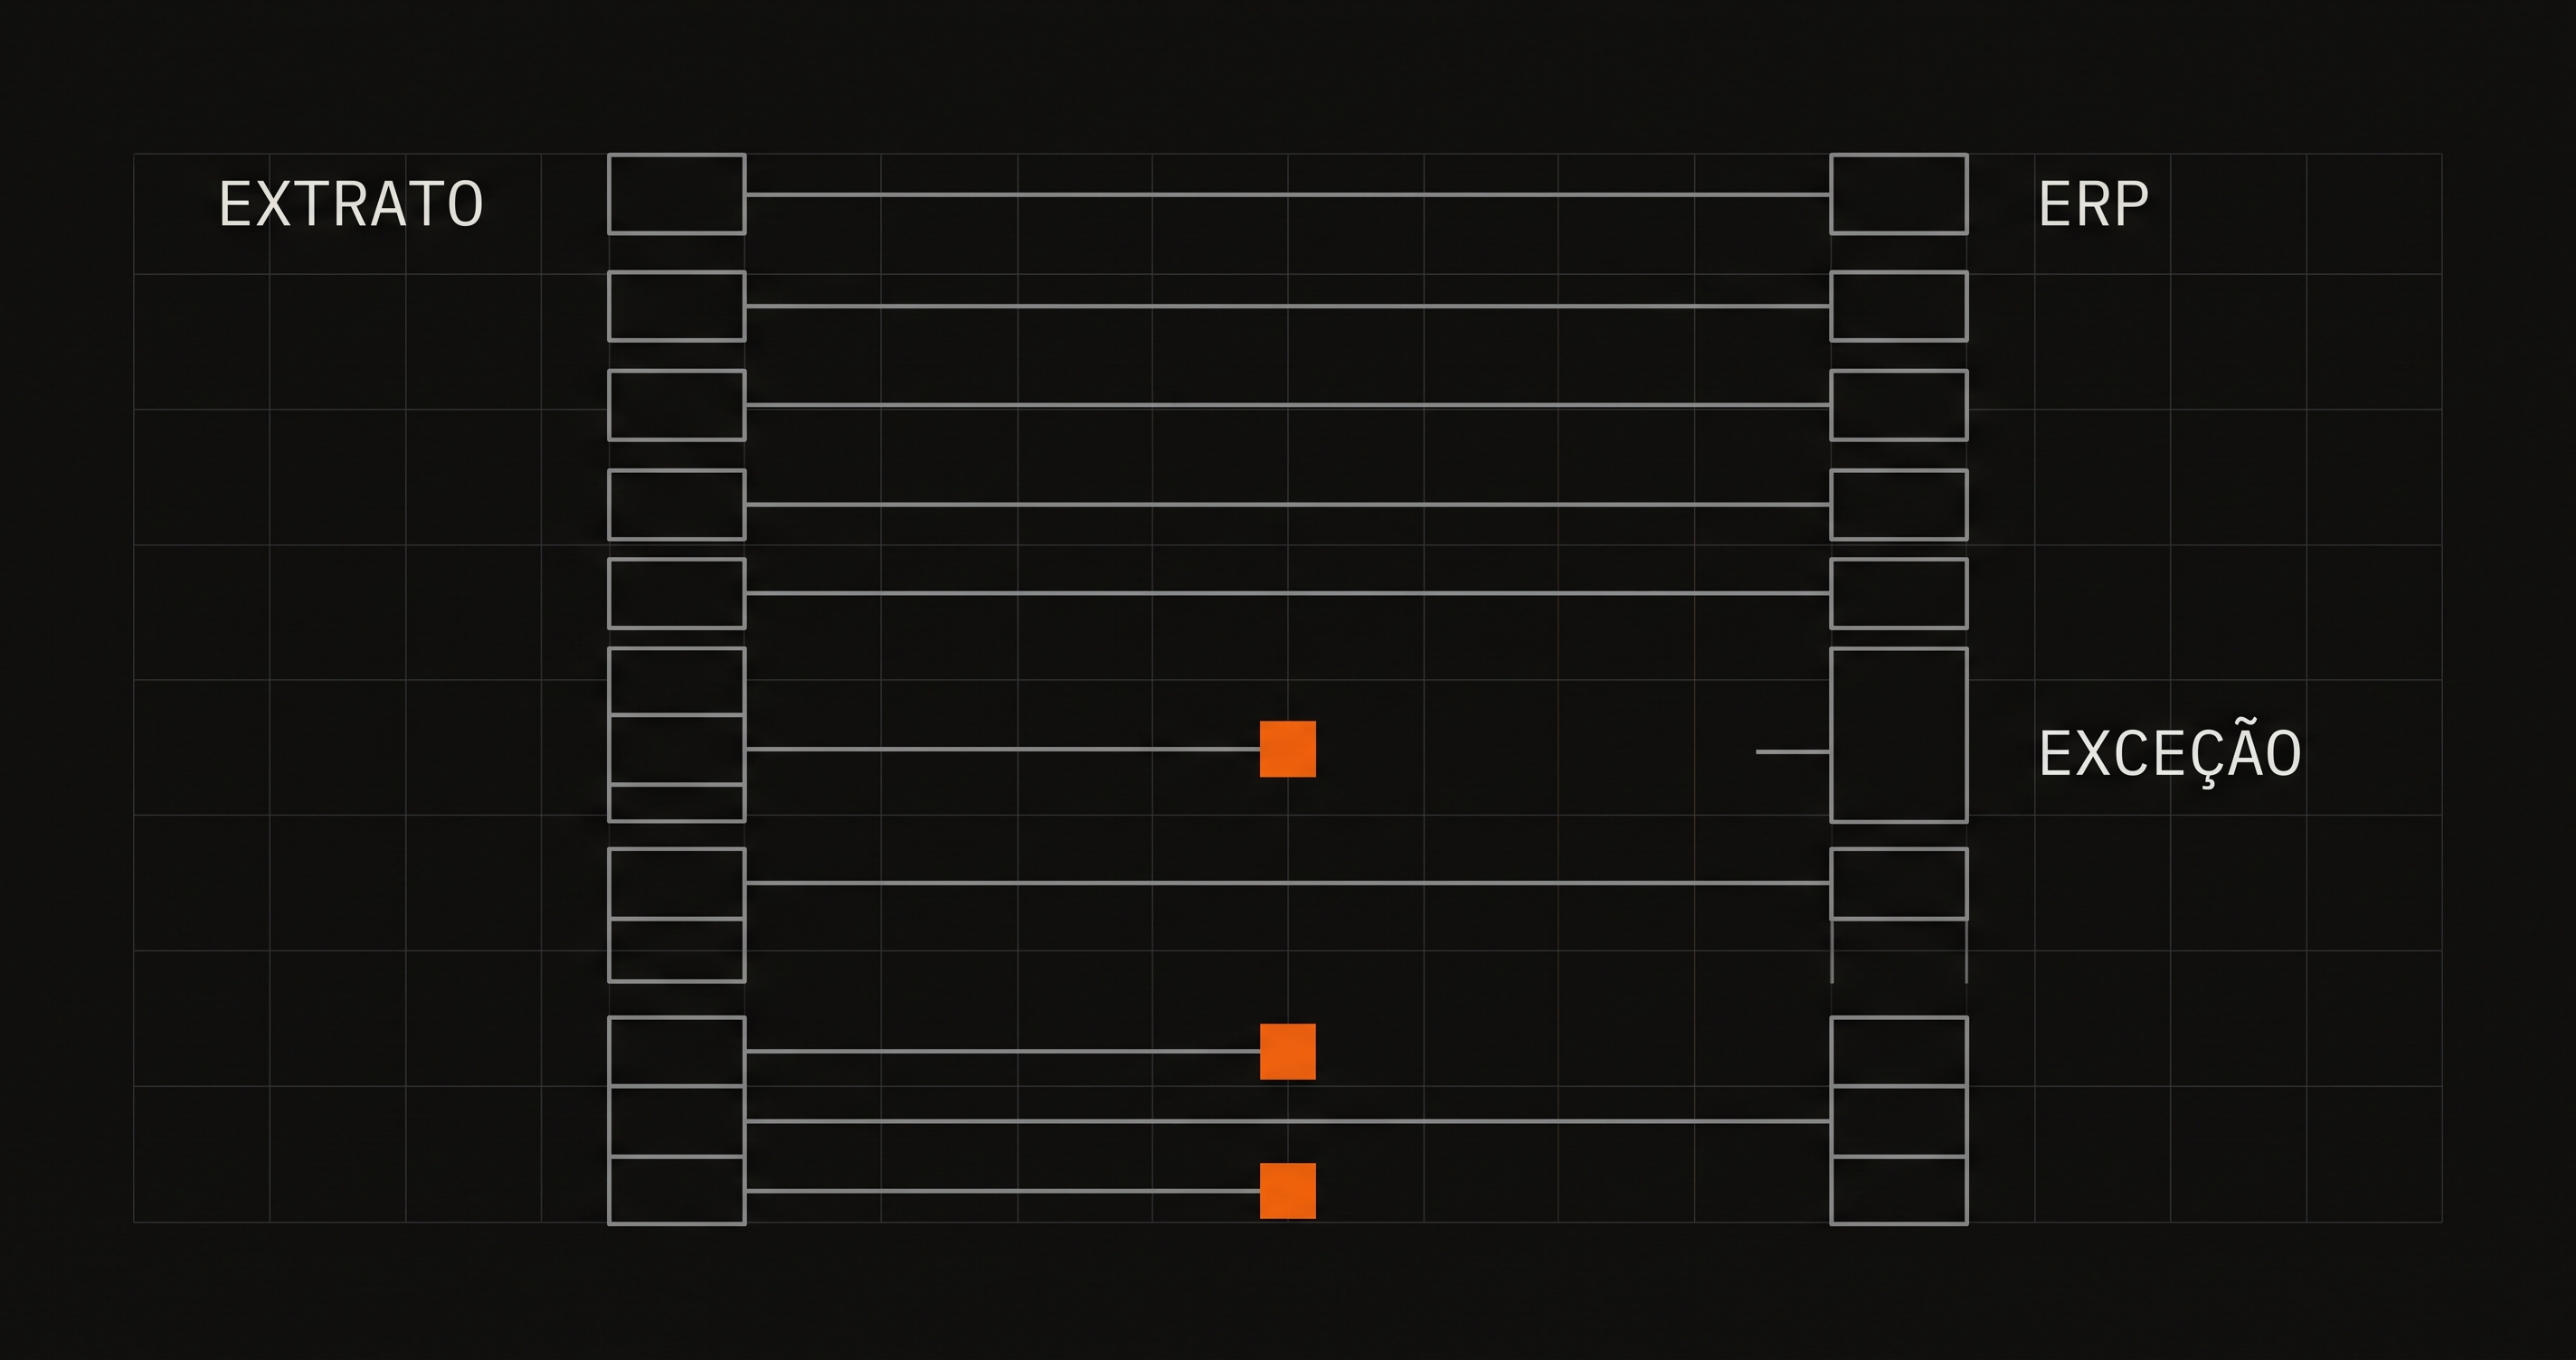
Conciliação bancária se automatiza tratando-a como o que ela é: um problema de casamento entre dois conjuntos de registros, com chave, tolerância e ordem de prioridade. Com o extrato chegando estruturado e as regras bem definidas, a maior parte dos lançamentos casa sozinha e o time trata só a exceção. O que impede a automação quase nunca é a complexidade da regra — é o extrato chegar em PDF e a baixa depender de julgamento não escrito.
O custo escondido da conciliação manual
A rotina é conhecida. Alguém baixa o extrato de cada banco, exporta o razão ou o contas a receber, joga os dois no Excel e começa a procurar valores iguais. Em uma empresa com várias contas e volume relevante de títulos, isso ocupa um analista boa parte do dia — todo dia.
O custo óbvio é o tempo. Os outros três aparecem depois:
- Atraso na informação. Se a conciliação de segunda só fica pronta na quarta, a posição de caixa que a tesouraria usa para decidir está sempre defasada.
- Divergência descoberta tarde. Tarifa cobrada a maior, recebimento não identificado, pagamento em duplicidade — quanto mais tempo passa, mais difícil reclamar com o banco ou identificar o cliente.
- Conhecimento não documentado. As regras existem, mas na cabeça de quem concilia. Férias dessa pessoa é um problema operacional.
Comece pelo formato do extrato
Nenhuma automação sobrevive a extrato em PDF. A primeira decisão é técnica e resolve metade do projeto.
OFX
Formato simples e disponível em praticamente todos os bancos. Traz data, valor, histórico e um identificador único por lançamento. É suficiente para a maior parte das conciliações e é o caminho mais rápido para sair do PDF.
CNAB 240
O padrão brasileiro de troca de arquivos com o banco. Mais rico que o OFX: traz códigos de movimento que dizem a natureza do lançamento, e nos arquivos de retorno de cobrança identifica o título, o valor de tarifa, o juros e o desconto separadamente. Para quem trabalha com carteira de cobrança, é o formato que realmente resolve.
API bancária
Elimina a etapa de baixar arquivo e permite posição várias vezes ao dia. Vale o esforço quando a empresa tem muitas contas ou precisa de visão intradiária de caixa. Para conciliação pura, o ganho sobre um arquivo diário bem tratado é menor do que costuma se imaginar — a diferença é de conveniência, não de capacidade.
Na prática, quase todo desenho começa em arquivo e migra para API nas contas de maior movimento.
O motor de casamento
Com os dois lados estruturados — lançamentos do banco e títulos ou lançamentos contábeis do ERP —, a conciliação vira uma sequência de tentativas de casamento, da mais restrita para a mais frouxa.
Nível 1 — identificador exato
Quando existe um identificador comum, o casamento é trivial: nosso número da cobrança, ID da transação PIX, número do documento no retorno CNAB. Este nível costuma resolver a maior parte do volume em empresas com cobrança registrada, e não admite ambiguidade.
Nível 2 — valor e data exatos
Sem identificador, casa por valor idêntico dentro de uma janela de data. Funciona bem até aparecerem dois títulos com o mesmo valor no mesmo dia — situação comum em mensalidade, assinatura e contrato padronizado. Por isso este nível precisa de uma regra de desempate explícita, ou vira fonte de erro silencioso.
Nível 3 — valor com tolerância
Como automatizar a conciliação bancária?
Qual a diferença entre CNAB 240 e OFX para conciliação?
Preciso de API bancária para conciliar automaticamente?
O que fazer com lançamentos que não casam?
IA serve para conciliação bancária?
Caixa mínimo não é um número redondo escolhido pela diretoria: é o resultado de três parcelas calcu…
→Forecast de fluxo de caixa de 13 semanas: como montar, alimentar e medir a acuráciaTreze semanas é o horizonte em que a tesouraria ainda consegue agir: dá tempo de renegociar prazo, …