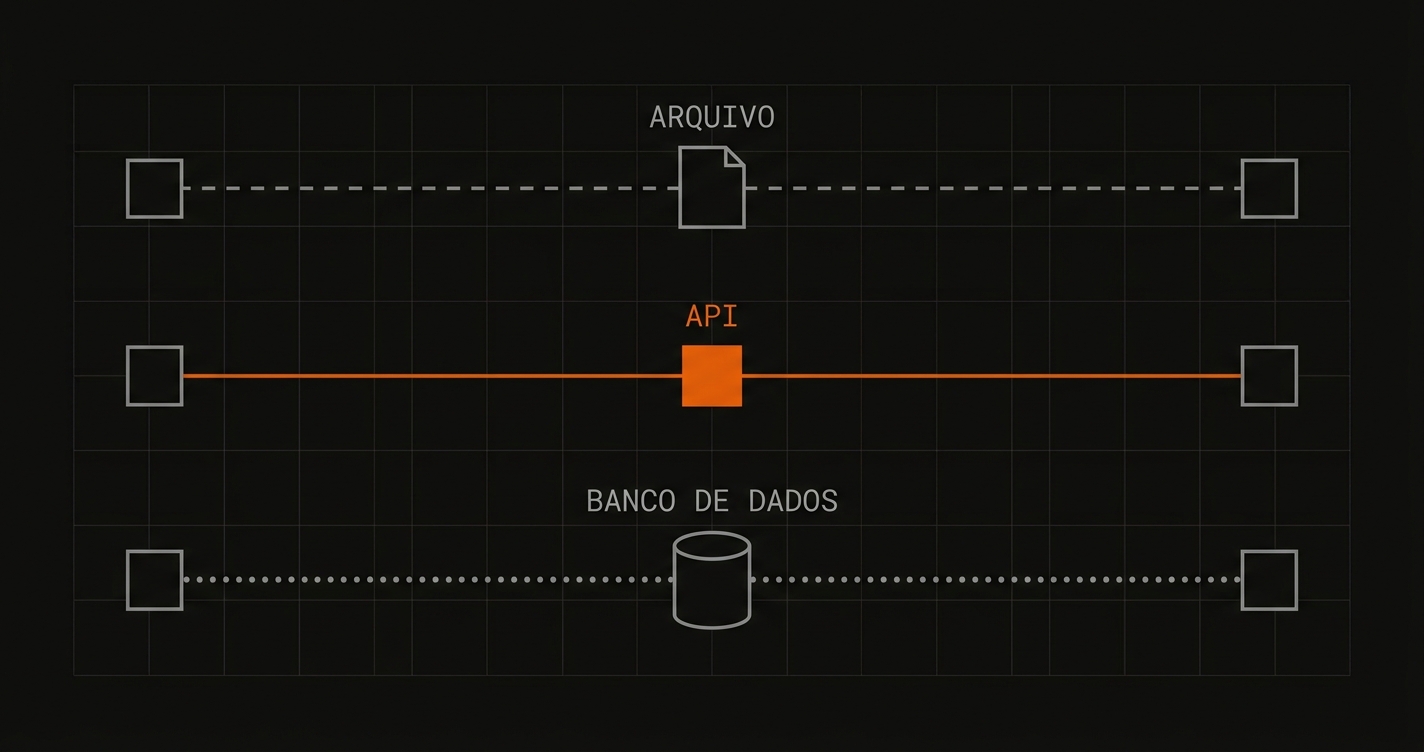
Existem três caminhos para tirar dado de um ERP — arquivo exportado, API ou webservice, e leitura do banco de dados — e três para trocar dado com banco: CNAB, portal e API. A escolha entre eles decide a latência da informação, o custo de manutenção e o que vai quebrar quando o fornecedor mudar alguma coisa. É uma decisão de arquitetura, não de preferência técnica, e ela costuma ser tomada por acidente.
O dado quase sempre já existe
Antes de discutir método, vale nomear o problema. Na maior parte das empresas, a informação que a área financeira precisa está registrada em algum sistema. O que falta é o caminho entre ela e quem usa.
É por isso que a rotina financeira tem tanto exportar-tratar-colar. O título está no ERP, o extrato está no banco, a agenda de recebíveis está no portal da adquirente, e a conexão entre os três é um analista com três abas abertas. Toda automação financeira começa resolvendo esse trajeto — não o cálculo, que costuma ser a parte fácil.
Três formas de tirar dado do ERP
Exportação de arquivo
O ERP gera um CSV ou TXT, por rotina agendada ou por alguém clicando em um botão, e o arquivo cai em uma pasta ou chega por e-mail.
É o caminho mais simples e o mais subestimado. Não exige licença adicional, não depende de time de TI e funciona em qualquer sistema. A limitação é a latência — você recebe o retrato do momento da extração — e a fragilidade quando alguém muda a ordem das colunas do relatório.
Serve bem para rotinas diárias com granularidade de dia: carteira de títulos, razão contábil, posição de estoque. Se a exportação for agendada no próprio ERP, sem clique humano, resolve muito mais caso do que sua fama sugere.
API ou webservice do ERP
SAP, Protheus, NetSuite e os demais expõem interfaces para consulta e para escrita. É o caminho oficial: respeita as validações do sistema, registra quem fez o quê e sobrevive a atualização de versão melhor que as alternativas.
Os custos são reais. Costuma exigir licenciamento específico, envolvimento do time que administra o ERP e alguma paciência com documentação. E o desempenho raramente favorece leitura de volume grande — API de ERP foi desenhada para transação, não para extrair meio milhão de linhas.
É o caminho obrigatório sempre que a integração escreve no ERP. Provisão de título, baixa, lançamento contábil: tudo isso passa pela camada da aplicação, ou você perde as validações que existem justamente para impedir inconsistência.
Leitura direta do banco de dados
Conectar em uma réplica do banco do ERP e consultar as tabelas com SQL. É de longe o caminho mais rápido para volume e o mais flexível para cruzamento.
Tem duas condições inegociáveis. A primeira é ser somente leitura, com usuário restrito e, de preferência, em réplica — nunca na base de produção em horário de pico. A segunda é entender que você está lendo a estrutura interna do fornecedor: nomes de tabela e semântica de campo podem mudar em uma atualização, sem aviso e sem obrigação de compatibilidade.
Escrita direta no banco do ERP é um caminho que quase sempre parece mais fácil e quase sempre cobra depois. Ignora regra de negócio da aplicação, não deixa rastro e produz o tipo de inconsistência que só aparece no fechamento.
Três formas de trocar dado com banco
CNAB
O padrão brasileiro de troca de arquivos. Remessa para pagamento e cobrança, retorno com a liquidação e os códigos de ocorrência. É maduro, universal e amplamente documentado — e continua sendo o que a maior parte das empresas usa em produção.
O atrito conhecido: cada banco tem seu manual, com campos de uso livre preenchidos de forma diferente, e o layout muda de tempos em tempos. Quem integra vários bancos acaba mantendo um tratamento por banco, e isso precisa estar previsto na manutenção.
Portal do banco
Alguém entra, baixa o extrato, confere o pagamento. Não é integração — é operação manual. Aparece aqui porque é o estado atual de muita empresa, e porque em contas de movimento baixo pode ser uma decisão razoável de custo-benefício, desde que consciente.
API bancária
Consulta de saldo e extrato, iniciação de pagamento, consulta de PIX. Elimina o transporte de arquivo e entrega posição praticamente em tempo real, que é o que torna viável a visão intradiária de caixa.
Vale o esforço quando há muitas contas, quando a decisão de caixa acontece durante o dia ou quando o volume de conciliação justifica. Para uma rotina diária estável, o ganho sobre um CNAB bem tratado é menor do que se imagina — a diferença está na latência, não na capacidade. Vale medir antes de assumir que API é sempre superior.
Como escolher
Quatro perguntas resolvem a maior parte dos casos:
- A integração escreve ou só lê? Escrita no ERP vai por API, sem exceção. Leitura admite os três caminhos.
- Qual latência a decisão exige? Se a decisão é diária, arquivo diário basta. Se é intradiária, precisa de API. Definir isso pela necessidade real evita construir tempo real para um relatório que alguém lê de manhã.
- Qual o volume? Extração pesada favorece banco de dados; transação unitária favorece API.
- Quem mantém depois? Este é o critério mais ignorado. Integração elegante que só uma pessoa entende é passivo, não ativo.
A camada de orquestração
Definidos os caminhos, alguém precisa coordenar: disparar na hora certa, tratar erro, reprocessar quando o banco estiver fora do ar.
- Script agendado — cron ou agendador do sistema. Suficiente para uma rotina isolada e estável. Vira problema quando as rotinas passam a depender umas das outras.
- n8n — bom para fluxo orientado a evento, com muitos conectores prontos e lógica visual. Encaixa bem em rotinas que envolvem e-mail, notificação e sistemas SaaS.
- Airflow — a escolha quando existe dependência entre etapas, janela de execução e necessidade de reprocessar um dia específico sem refazer tudo. É mais estrutura do que rotina simples pede.
Independente da escolha, três exigências não mudam: log do que rodou e do que falhou, alerta quando falha, e capacidade de reprocessar sem duplicar. Automação que falha em silêncio é pior que processo manual, porque ninguém percebe até o dado errado já ter circulado.
O que realmente consome o prazo do projeto
Quem nunca fez uma integração imagina que o tempo vai para o código. Vai para outro lugar:
- Divergência de cadastro. O mesmo fornecedor com CNPJ escrito de três formas, filial cadastrada em duplicidade, centro de custo que mudou de nome no meio do ano.
- Regras que ninguém escreveu. "Esse tipo de título a gente sempre lança na conta X" — informação que existe só na cabeça de quem executa.
- Acesso. Liberação de usuário no ERP, credencial no banco, abertura de porta. Em empresa grande, essa etapa sozinha consome semanas.
- Acordo sobre quem é o dono do dado. Quando ERP e planilha divergem, qual vale? A pergunta parece burocrática até a primeira divergência aparecer em produção.
É por isso que, na WIIP, o diagnóstico vem antes do desenho técnico. A escolha entre arquivo e API é a parte fácil; o difícil é descobrir que o dado de origem tem problema que ninguém tinha olhado.
Por onde começar
Escolha uma rotina com dono claro, volume relevante e resultado verificável — conciliação bancária e posição de caixa são os candidatos mais comuns, porque o resultado se confere contra o extrato. Implemente pelo caminho mais simples que atenda a latência necessária, rode em paralelo com o processo manual por um ciclo e só então amplie.
A integração bem feita é a base de tudo que vem depois: o forecast de caixa que se alimenta sozinho, a carteira de títulos sempre atualizada, o dashboard que ninguém precisa montar na mão.
Se quiser mapear os caminhos disponíveis nos seus sistemas, veja a página de automação financeira ou fale com a gente.
Quais são as formas de integrar um ERP com outros sistemas?
Vale a pena usar API bancária em vez de CNAB?
É seguro ler direto o banco de dados do ERP?
O que é melhor para integrar: n8n, Airflow ou script agendado?
Quanto tempo leva para integrar ERP e banco?
Toda área financeira tem aquela planilha que ninguém pode perder e só uma pessoa entende. Antes de…
→ETL financeiro com Python e KNIME: como tratar dado antes que ele vire relatórioEntre extrair o dado do ERP e mostrá-lo no Power BI existe a etapa que consome mais tempo e recebe…